文、裁剪|小娄
印度网贷市集曾被不少投资者视为一座金矿,没猜测钱放出去容易,想收转头却成了难题。
更让放贷公司头疼的是,有东谈主过时不还,有的平台催收过了火,反而被借款东谈主投诉。
原来准备大赚一笔的交易,怎样临了连平台我方齐堕入了空泛?
一、带着资金闯印度,原以为随处黄金,没猜测第一关就栽了
几年前,印度金融市集曾让不少互联网放贷公司目前一亮。
这个领有繁密东谈主口的国度,智高手机越来越擢升,出动支付发展赶快,可宽泛东谈主的小额借款需求却莫得赢得充分知足。
尤其是那些莫得厚实工资、阑珊典质物的年青东谈主,想从传统银行借到钱并终止易。
市集缺口摆在那儿,一些有着互联网金融训戒的中资配景企业,当然看到了获利的契机。
它们熟识线上获客,也懂得通过手机软件审核贵府、披发贷款,比拟开设实体网点,这种风景看起来本钱更低、扩展更快。
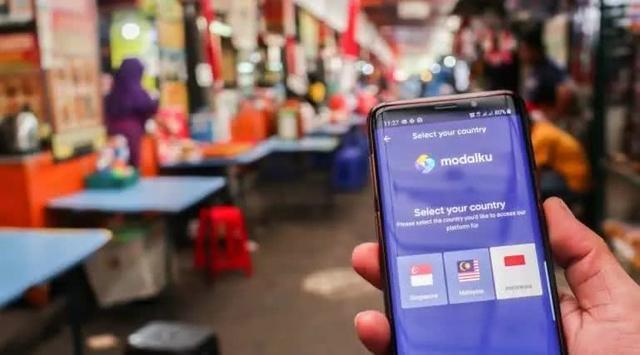
用户下载一款APP,填写基本信息,上传身份评释,历程审核便可能拿到一笔短期贷款。
关于急吐花钱的东谈主来说,这么的便利照实有诱骗力。
而对方向平台来说,只消借款东谈主定期还款,鸿沟作念得越大,表面上的收益也越可不雅。
问题恰恰出在这个看似粗浅的前提上。
放贷不是把钱发出去就能获利,信得过决定平台存一火的,是借款东谈主的还款智商,以及过时之后能否照章有用追偿。
印度市集的情况,远莫得部分方向者预料得那么粗浅。
一些客户莫得完善的信用记载,收入起首不够厚实,平台很难只凭手机里的有限信息判断其着实偿债智商。
在熟识的市集里,金融机构不错参考较完满的信用信息和假贷记载,但到了新的环境,原有模子偶而还能保持相通的准确度。
更辣手的是,多头假贷容易让风险被低估。
有东谈主也曾背着几笔债务,又通过其他平台请求新贷款,单个平台淌若无法掌持完满欠债情况,就可能误判其还款智商。
比及借款东谈主资金链吃紧,多家平台便可能同期际遇过时。
其中也存在挑升骗贷的情况,借款东谈主提供造作信息,最终形成贷款损失。
这意味着,平台看见的是络续增长的放款鸿沟,背后蕴蓄的却可能是越来越大的风险。
原来被视为上风的快速审批,一朝阑珊可靠的风控解救,就可能变成方向中最薄弱的一环。
二、钱借出去难收回,催收反被投诉,平台堕入两端为难
淌若说审核问题仅仅交易初始时的一谈坎,那么信得过让一些网贷公司堕入逆境的,是贷款到期之后发生的事情。
正常情况下,借款东谈主按照商定还本付息,平台本事保管资金轮回。
可一朝过时持续加多,新的贷款还在披发,旧的资金却迟迟无法回笼,再大的资金池也可能经不起花消。
为了追回欠款,部分方向者初始把催收当成最班师的科罚方针。
但在印度,一些网贷平台使用的催收神志迟缓超越了合理规模。
2024年11月,印度法律解释局表露的沿途案件,就揭开了其中的方向乱象。
涉案公司通过手机应用披发短期贷款,部分借款金额只好5000至10000卢比,还款期限约为7至15天。
看起来数额不大,可借款东谈主在收到钱之前,部分用度也曾被提前扣除,施行承担的假贷本钱相当高。
更空泛的是,请求贷款时,有些APP还条件读取手机通信录、相片等个东谈主信息。
一朝借款东谈主未能实时还款,个东谈主信息便可能成为违纪催收的用具。
催收东谈主员不仅探究借款东谈主,还打扰其亲一又,以致运用玩忽群组公开个东谈主相片、进行侮辱。
原来属于两边之间的债务纠纷,就这么演变成了波及心事和东谈主格权利的问题。
有的借款东谈主为了偿还上一笔短期贷款,又不得不请求新的贷款,最终堕入债务络续累积的逆境。
事情发展到这里,放贷公司和借款东谈主的矛盾也透顶变了味。
平台合计钱莫得收转头,借款东谈主则合计我方际遇了过高收费和失当催收。
于是,一些投诉进入警方和监管部门的视线,这亦然通盘故事最具反差的场合。
原来掌持放款权的平台,临了却因为本人方向活动,被监管机构追查。
2024年11月,印度法律解释局在联系案件中逮捕了两名中国籍东谈主员,看望波及高额收费、借款东谈主信息被滥用等问题。
虽然,借款东谈主投诉未便是正当债务自动散失,平台受到看望也不料味着通盘借款东谈主齐存在挑升逃债活动。
信得过的问题在于,部分方向者既莫得把假贷风险戒指好,也莫得守住正当方向的底线。
如斯一来,钱收不转头也曾够头疼,违纪催收又带来了新的法律风险。
原来指望靠高收益障翳坏账的方向想路,反而可能让企业付出更大的代价。
三、监管接连出手,犯警贷款APP遭封堵,昔日淘金梦迟缓袪除
网贷乱象络续清醒之后,印度监管部门初始加强整顿。
2022年9月,印度央行发布数字假贷辅导轨则,对贷款用度表露、个东谈主信息网罗、资金流转等法子提议条件。
关于那些依靠磨叽收费和失当催得益取利润的平台而言,方向空间初始受到不竭。
到了2025年5月,印度央行又推出数字假贷监管轨则,进一步强化客户保护、数据心事和投诉处理条件。
同庚7月,印度上线数字假贷APP目次,匡助公众识别与受监管金融机构存在关联的贷款应用。
这一变化开释出的信号十分明确。
印度并不是不需要汇集贷款,而是不肯让辛劳不竭的贷款平台连续夸耀助长。
2026年7月,印度财政部门表露,联系部门已照章封堵87款犯警贷款应用。
与此同期,监管机构连续鼓励对违纪告白、犯警平台和失当催收活动的治理。
关于合规方向的公司来说,轨则愈加明晰,有助于行业永恒发展。
但关于那些过度依赖短期高息贷款、风险订价轻视的方向者来说,昔时的获利神志越来越难以保管。
尤其是那些前期进入多量资金,却没建设起厚实客户群和有用贷后管理体系的平台,濒临坏账、合规本钱和市集竞争,压力当然络续加多。
这也解释了为什么部分网贷公司进入印度时信心富余,自后却不得不再行注视我方的方向风景。
网上曾流传中资网贷累计进入180亿元、亏空逾越70亿元,以及数百家平台退出市集的说法,这些数字被反复说起,也让这场出海风云显得颠倒惊东谈主。
但真碰巧得温雅的,不仅仅某个亏空数字,而是一些企业为何会在看似繁密的市集需求眼前失去判断。
东谈主口多,不代表通盘东谈主齐有厚实偿债智商。
贷款需求鼎沸,也不料味着高息短贷不错无穷扩展。
更况且,当地消费者权利保护、金融监管要乞降司法环境,齐可能影响一家企业的施行方向本钱。
也曾让投资者振作的市集空间,最终照旧要接管风险管理和盈利智商的考研。
那些信得过具备永恒方向智商的金融机构,靠的从来不是单纯把贷款发得更快,而是能否让资金安全流转,让假贷两边的正当权利赢得保险。
结语
印度网贷风云最耐东谈主寻味的场合,是一些企业原来想着凭借本事和资金上风快速获利,临了却发现,放贷容易,管好贷款远比联想中清苦。
跨国方向莫得现成的全能公式,市集再大,也得先弄清轨则和风险。
只盯着利润、不怜爱合规,最终很可能连本金齐难以保住。
 体育游戏app平台
冬日阳光和煦,在四川报业博物馆内,大师手中捧着不同庚份的报纸欧洲杯体育,轻声交谈着,时光在这一刻变得优柔而平安。 1月9日上昼,“阅见初心·读报寻忆”的首场主题阅读会在四川报业博物馆举行,15位来自华兴街社区的住户参与了本次行径。他们当中有年青的在任教养、社区职责者,也有退休东说念主员,年龄最大的别称老东说念主,本年90岁,依然每天坚捏阅读。 首场阅读行径参与者合影 这亦然“阅见初心·读报寻忆”主题阅读会的举办初心:为全民阅读打造新场景、新空间,让阅读潜入社区肌理,叫醒城市回首,的确走进每个东
查看更多->
红网时辰新闻10月19日讯(记者 熊小航 通信员 宾志强)10月19日,东莞市展能慈善基金会公益82团队援建锁石中学校园改良相貌奠基庆典在双峰锁石举行。双峰县委副文书、代理县长李巍,县委副文书、政法委文书陈善干等指令出席,东莞展能慈善基金会理事长卢一诚、82团队队长张潜等嘉宾出席庆典。 齐心筑梦,5500平米新校园托起安全梦这次展能慈善基金会援建相貌总建筑面积约5500普通米,涵盖教学楼、学生食堂、学生寝室楼等基础体式。其中,新建教学楼包含19间法度教室,可容纳800余名学生就读。“以前,寝室
查看更多->
冉金鹭封面新闻记者刘彦谷体育游戏app平台 1月9日,四川省第八届全民健身冰雪季广元分会场开动庆典在广元市朝天区曾家山滑雪场举行。今日,曾家山滑雪场同步开园迎客,雪地竞技、意旨体验、特点集市等系列“冰雪嘉年华”举止,让嘉宾和旅客尽厚谊受冰雪畅通的独到魔力,分享全民健身的丰硕恶果。 开动庆典现场。图据朝天融媒 据了解,本次举止以“脸色冰雪活力四川”为主题,由四川省体育局、广元市东说念主民政府阁下,四川体育奇迹学院冬季畅通措置中心、广元市体育局、广元市朝天区东说念主民政府、四川省冰雪畅通协会集合经
查看更多->